
Аспирация дробеструйной камеры: устройство и расчёт
Как устроена аспирация дробеструйной камеры: воздуховод, картриджные фильтры, вентилятор. Чем отличается от рециркуляции абразива и что учесть.
ПодробнееПодготовил: Пасечник И.Б., отдел развития и продаж ООО «Альфа-Тек». Опубликовано 21 октября 2026 года.
Окрасочно-сушильная или дробеструйная камера — одна из самых дорогих покупок для цеха металлоконструкций или машиностроительного завода. По нашему опыту, камера под крупные изделия вместе с вентиляцией, нагревом, фильтрацией и транспортной тележкой стоит от нескольких миллионов до десятков миллионов рублей. Например, проходная окрасочно-сушильная камера 24×6×5 м на четыре горелки в одном из наших коммерческих предложений 2026 года стоит около 50 млн ₽ с НДС, включая монтаж и пусконаладку.
Такие деньги редко лежат на счёте свободно. Поэтому всё больше наших заказчиков спрашивают не только «сколько стоит камера», но и «как её профинансировать». В этой статье мы разберём рабочие варианты: коммерческий лизинг, займы Фонда развития промышленности (ФРП), программу ФРП «Лизинговые проекты», где эти два инструмента объединяются, а также оплату напрямую производителю: поэтапную оплату, рассрочку, аккредитив и банковский кредит.
Все условия программ мы сверили с официальными источниками: сайтом ФРП (frprf.ru), сайтом Банка России и Налоговым кодексом. Ссылки приведены в конце статьи. Условия программ меняются, поэтому перед подачей заявки проверяйте их на сайте фонда.
С 27 июля 2026 года ключевая ставка Банка России составляет 14% годовых. Коммерческий лизинг и банковский кредит строятся от неё: к ключевой ставке добавляется маржа банка или лизинговой компании. Поэтому рыночные деньги для покупки оборудования сейчас дорогие.
Займы ФРП выдаются по фиксированным льготным ставкам, которые не зависят от ключевой: 1%, 3% или 5% годовых в зависимости от программы и условий. Разница с рынком получается в несколько раз.
Лизинговая компания покупает камеру у производителя и передаёт её вам в пользование. Вы платите аванс и ежемесячные платежи, а в конце договора выкупаете камеру.
Плюсы:
Минус — цена денег. Ставка лизинга складывается из ключевой ставки и маржи лизингодателя. При ключевой ставке 14% удорожание за 3–5 лет получается существенным (расчёт ниже).
Кому подходит: прибыльным предприятиям на ОСНО, которым камера нужна быстро, например под конкретный контракт.
Что важно для камер. Камера работает только после монтажа, подключения газа или электричества и пусконаладки. Заранее уточните у лизинговой компании, войдут ли монтаж и ПНР в предмет лизинга или их придётся оплачивать отдельно. Фундаменты и подвод коммуникаций обычно делает сам заказчик по нашему техническому заданию.
Фонд развития промышленности выдаёт целевые займы промышленным предприятиям. Окрасочная или дробеструйная камера может быть частью такого проекта, но сам заём выдаётся не на «покупку камеры», а на проект целиком. Например, на запуск нового производства, выпуск новой продукции или модернизацию.
Основные программы и их условия по данным сайта ФРП на октябрь 2026 года:
| Программа | Сумма займа | Бюджет проекта | Ставка | Срок |
|---|---|---|---|---|
| «Проекты развития» | 100–2 000 млн ₽ | от 125 млн ₽ | 5%, или 3% при банковской гарантии либо гарантии ВЭБ.РФ, Корпорации МСП или РГО | до 5 лет |
| «Проекты развития» с региональными фондами | 20–300 млн ₽ | от 25 млн ₽ | 5% / 3% | до 5 лет |
| «Производительность труда» | 50–300 млн ₽ | от 62,5 млн ₽ | 5% / 3% | до 5 лет |
Общие требования по программам «Проекты развития» и «Производительность труда»:
ФРП работает с регионами: по совместным программам федеральный фонд даёт 90% займа, региональный — 10%. Минимальная сумма в этом случае ниже: от 20 млн ₽ при бюджете проекта от 25 млн ₽. Для предприятий среднего размера это часто единственный реальный способ получить заём фонда.
Кому подходит: предприятиям с крупным проектом модернизации или нового производства, где камера — один из участков линии. Нужно иметь время на экспертизу и обеспечение.
Важно. ФРП официально предупреждает, что не сотрудничает с консалтинговыми компаниями и не имеет аккредитованных консультантов. Предложения «гарантированно получить заём ФРП за процент» — признак мошенников. В фонде работает бесплатный консультационный центр, а заявка подаётся через личный кабинет на сайте фонда.
Это самый интересный вариант для покупки одной или нескольких камер, и о нём часто не знают.
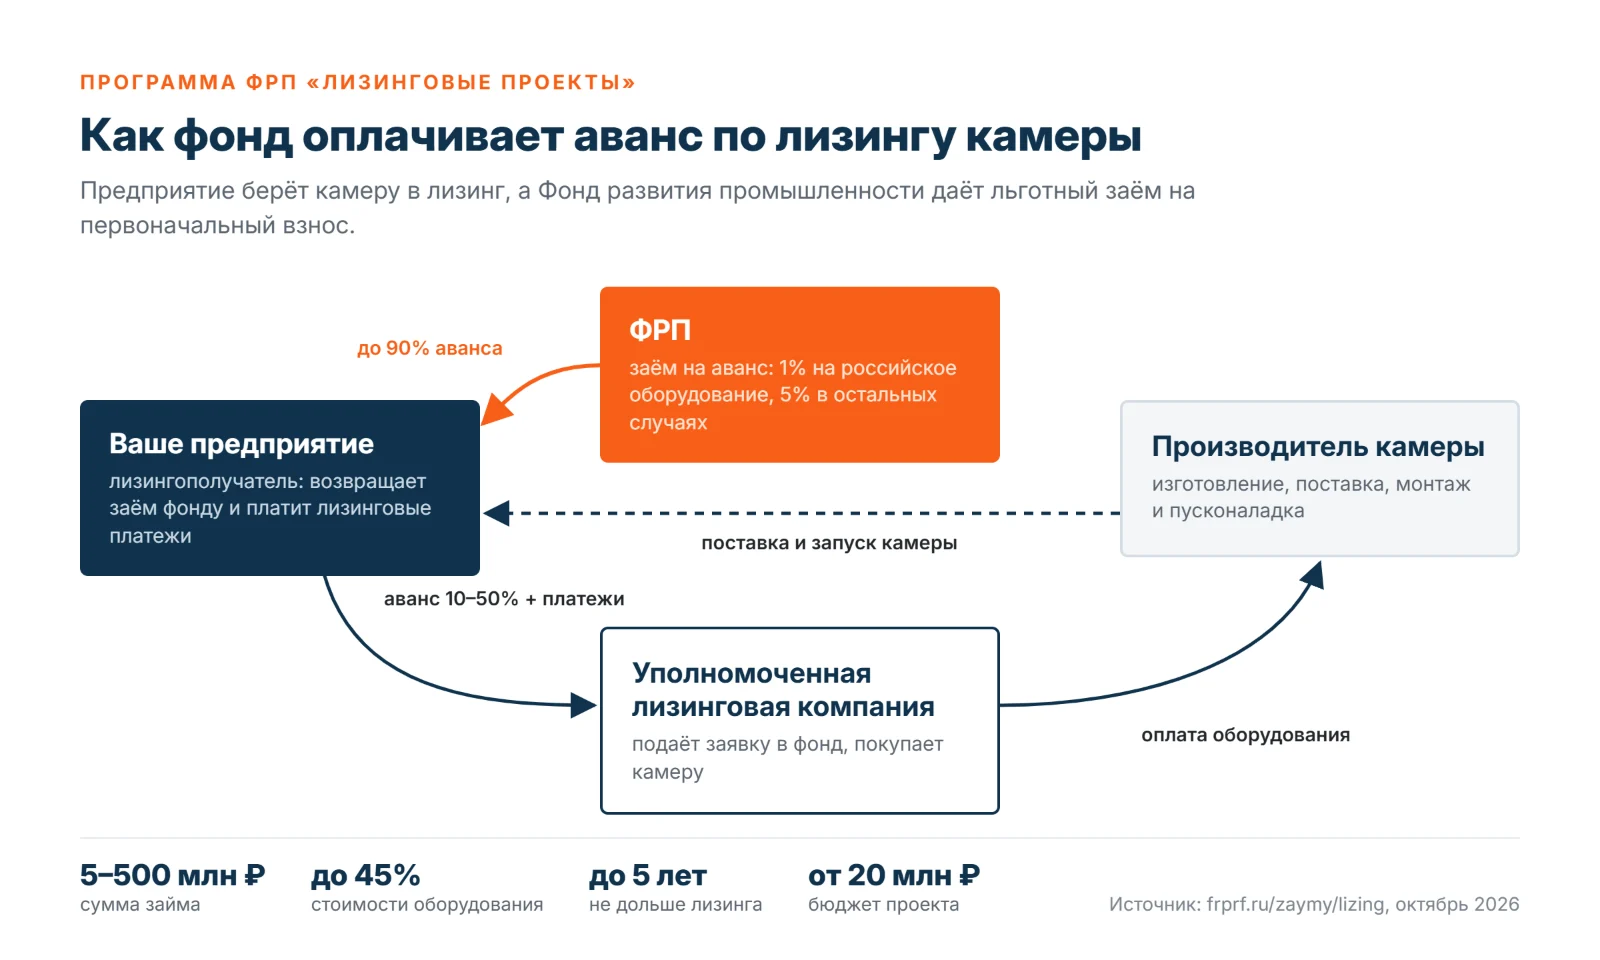
Схема такая: вы берёте камеру в лизинг через уполномоченную лизинговую компанию, а ФРП даёт льготный заём на оплату аванса.
Условия по данным сайта ФРП:
Почему это подходит для камер. На сайте фонда прямо указано, что по программе можно приобрести новое промышленное оборудование для технологических операций, в том числе лакокрасочных. Окрасочные и окрасочно-сушильные камеры относятся именно к такому оборудованию.
Требования к оборудованию и заявителю, которые нужно учесть:
Не каждой покупке нужен лизинг или заём. Если у предприятия есть собственные средства или кредитная линия в банке, камеру можно купить напрямую у производителя. Чтобы не замораживать всю сумму сразу и снизить риски, используют несколько схем.
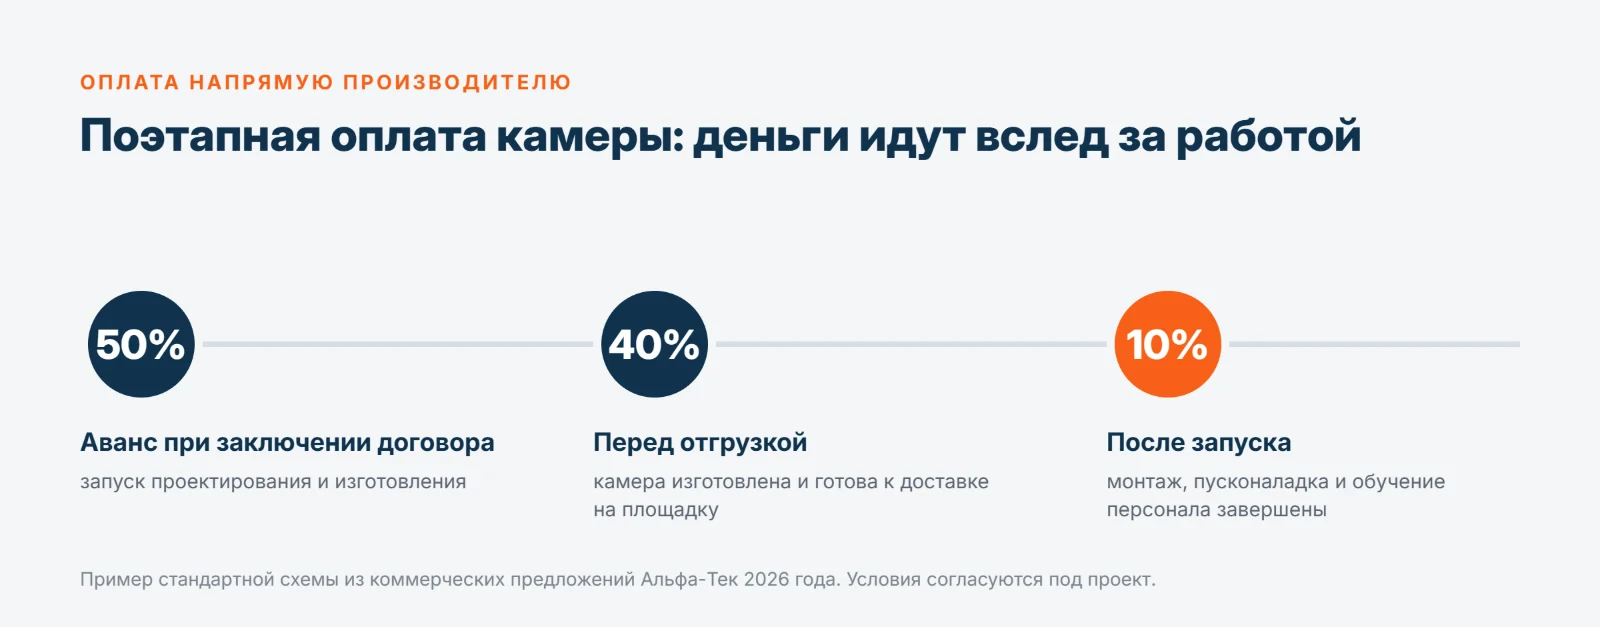
Поэтапная оплата. Деньги платятся частями по ходу проекта: аванс на запуск производства, следующая часть перед отгрузкой, остаток после монтажа и пусконаладки. Например, в наших коммерческих предложениях 2026 года стандартная схема — 50% / 40% / 10%. Последний платёж привязан к запуску камеры, поэтому заказчик платит его, когда оборудование уже работает.
Рассрочка. Часть стоимости переносится на период после ввода камеры в эксплуатацию. Условия рассрочки согласуются индивидуально под проект и финансовое положение заказчика.
Аккредитив. Покупатель кладёт деньги на специальный счёт в банке, а банк перечисляет их поставщику только после того, как тот представит документы, указанные в договоре, например товарную накладную или акт. Так покупатель уверен, что заплатит только за поставленное оборудование, а поставщик — что деньги у покупателя есть. Аккредитив удобен для первой сделки с новым поставщиком.
Банковский кредит. Классический инвестиционный кредит на покупку оборудования. Его ставка, как и у лизинга, зависит от ключевой ставки Банка России, но камера в этом случае сразу оказывается на балансе предприятия. Кредит можно совместить с поэтапной оплатой: брать деньги траншами под график платежей поставщику.
Банковская гарантия возврата аванса. Если аванс крупный, покупатель может попросить у поставщика банковскую гарантию: если поставщик не выполнит договор, банк вернёт аванс. Гарантия стоит денег, поэтому её стоимость обычно учитывают в цене договора.
Возьмём окрасочно-сушильную камеру стоимостью 50 млн ₽ с НДС и срок 5 лет. Платежи считаем равными (аннуитет). Ставку коммерческого лизинга примем 20% годовых: это ключевая ставка 14% плюс условная маржа лизинговой компании. Реальная ставка зависит от лизингодателя и вашего бизнеса. Налоги, страховку и комиссии в расчёт не включаем.
| Коммерческий лизинг | ФРП «Лизинговые проекты», российская камера (1%) | ФРП «Лизинговые проекты», ставка 5% | |
|---|---|---|---|
| Аванс | 20% = 10 млн ₽ | 50% = 25 млн ₽ | 50% = 25 млн ₽ |
| Из них платит фонд | — | 90% аванса = 22,5 млн ₽ | 22,5 млн ₽ |
| Своих денег на старте | 10 млн ₽ | 2,5 млн ₽ | 2,5 млн ₽ |
| Финансирует лизинговая компания | 40 млн ₽ под 20% | 25 млн ₽ под 20% | 25 млн ₽ под 20% |
| Платёж по лизингу в месяц | ≈ 1,06 млн ₽ | ≈ 0,66 млн ₽ | ≈ 0,66 млн ₽ |
| Платёж по займу ФРП в месяц | — | ≈ 0,39 млн ₽ | ≈ 0,43 млн ₽ |
| Переплата за 5 лет | ≈ 23,6 млн ₽ | ≈ 15,3 млн ₽ | ≈ 17,7 млн ₽ |
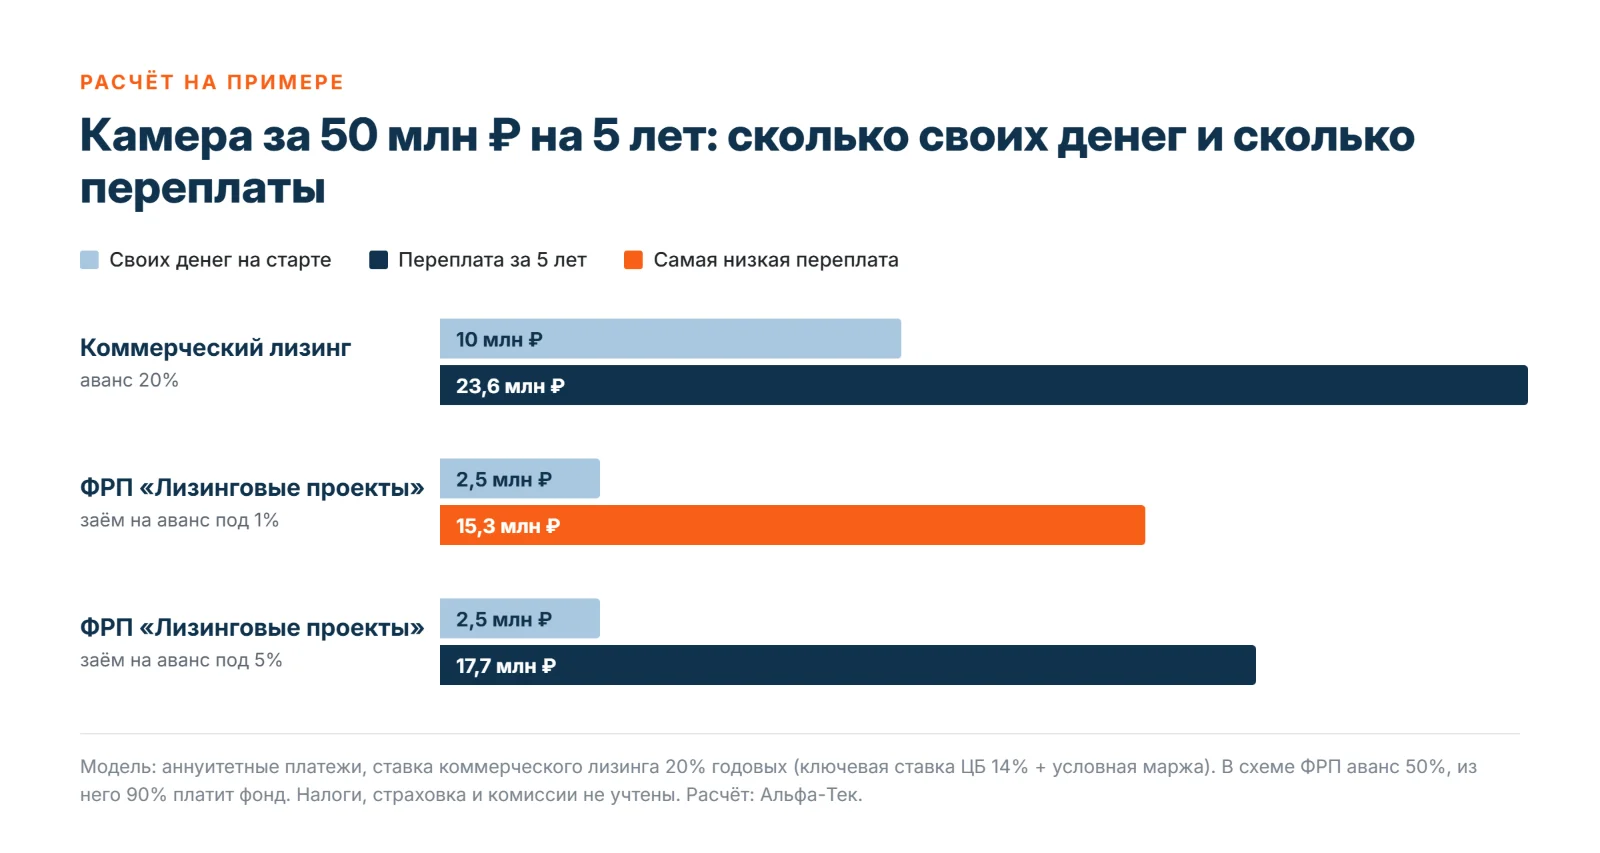
Что видно из расчёта:
При ставке лизинга 18% переплата по обычному лизингу составит около 20,9 млн ₽, а со схемой ФРП (1%) — около 13,7 млн ₽. При ставке 22% — около 26,3 и 17,0 млн ₽ соответственно. Экономия сохраняется в любом из вариантов.
Это упрощённая модель для сравнения. Точный расчёт под ваше предприятие делает лизинговая компания: график займа фонда индивидуальный, а налоговый эффект зависит от вашей системы налогообложения и амортизационной группы камеры.
Коммерческий лизинг — если камера нужна срочно, предприятие прибыльное, работает на ОСНО и не хочет ждать экспертизу фонда.
«Лизинговые проекты» ФРП — если вы покупаете новую камеру или линию стоимостью от 20 млн ₽ и хотите сохранить оборотные средства. Для большинства наших заказчиков это самый выгодный вариант.
Прямой заём ФРП — если камера входит в крупный проект модернизации или нового производства, а у вас есть время на экспертизу и обеспечение.
Поэтапная оплата, рассрочка или кредит — если у предприятия есть собственные средства или кредитная линия и нужно просто распределить платежи по времени. Аккредитив и гарантия возврата аванса защищают деньги покупателя.
В любом случае считайте не только ставку, но и сроки. Камера, которая ждёт полгода одобрения займа, может обойтись дороже лизинга, если из-за этого вы теряете заказы.
Мы не являемся посредниками ФРП и не обещаем одобрение займов. Решение принимают фонд, банк и лизинговая компания. Но для любой из схем нужны документы на оборудование, и их готовим мы:
Мы проектируем, изготавливаем и запускаем окрасочные, окрасочно-сушильные, дробеструйные (абразивоструйные) и пароструйные камеры, вентиляцию и транспортные системы с 2007 года. За это время мы поставили больше ста камер в разные регионы России.
Чтобы рассчитать камеру под ваше изделие и подготовить ТКП для лизинговой компании, позвоните нам по телефону +7 (351) 211-33-63 или напишите на office@a-74.ru.
Условия программ приведены по данным официальных сайтов на 21 октября 2026 года. Статья носит информационный характер; для решения о финансировании проконсультируйтесь с бухгалтером и лизинговой компанией.
30 минут · Яндекс Телемост
Перезвоним на ваш номер и пришлём ссылку на Телемост.